Audit d’acquisition : vérifications, calendrier, intervenants et facteurs de coût avant une reprise
L’audit d’acquisition est un ensemble de vérifications menées avant le rachat d’une entreprise ou de son activité. Il permet à l’acquéreur de confronter les informations du vendeur à la situation réelle, d’identifier les risques et de préparer la négociation du prix et des garanties. Appelé aussi due diligence, il intervient généralement après une première manifestation d’intérêt et avant la finalisation de la vente.
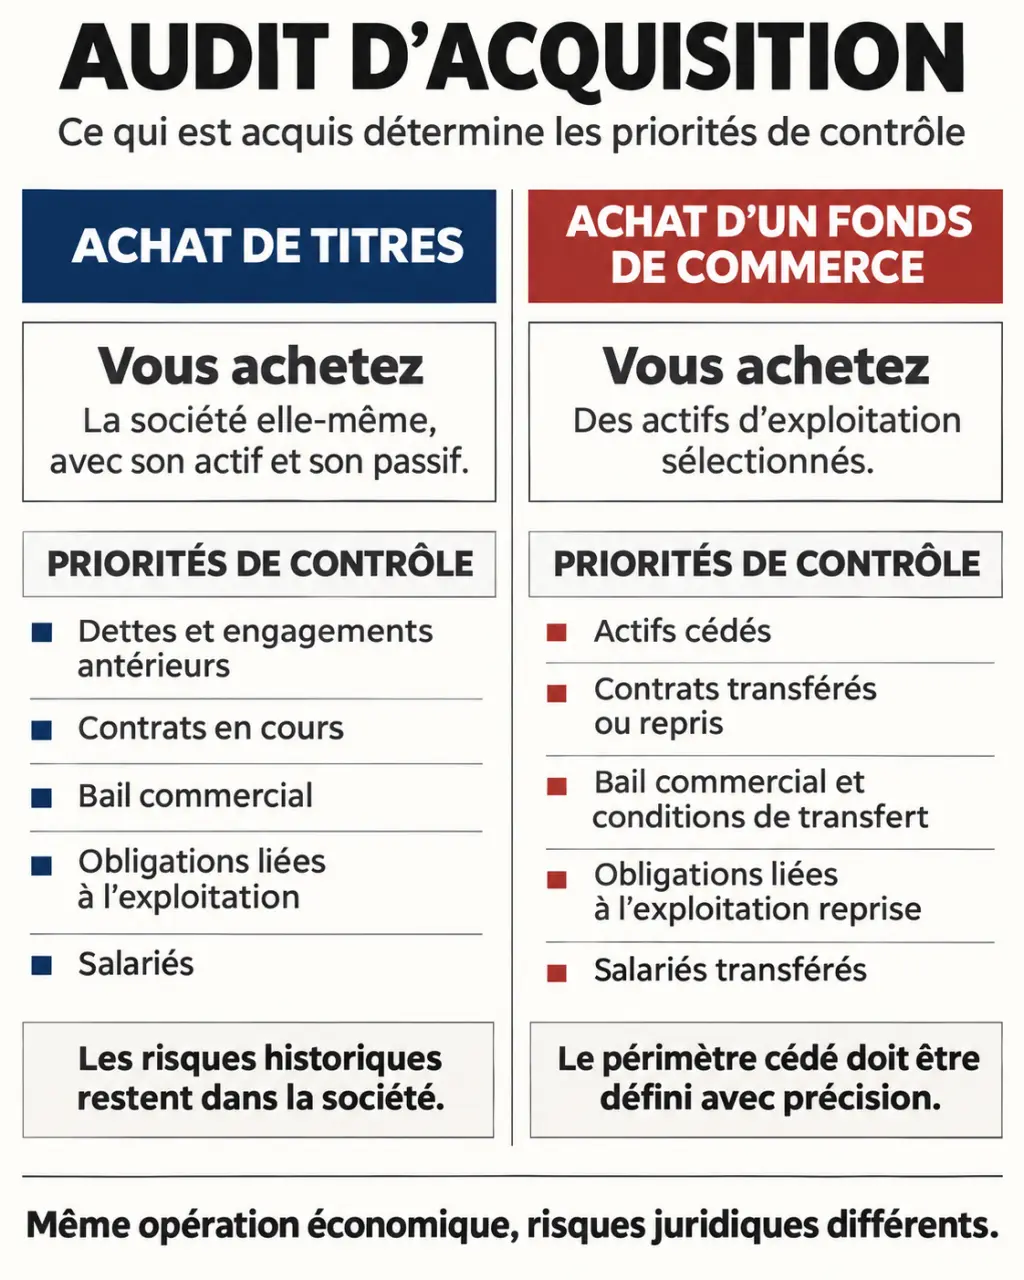
Son périmètre dépend de ce que vous achetez : des titres de société ou un fonds de commerce.
Audit d’acquisition et diagnostic : quelle différence ?
Le diagnostic préalable rassemble les premières informations sur la cible. Il aide à comprendre son activité, ses forces, ses faiblesses et l’intérêt de poursuivre le projet. À ce stade, l’acquéreur travaille souvent à partir de documents de synthèse et d’échanges avec le cédant.
L’audit d’acquisition va plus loin. Les conseils examinent les pièces utiles, rapprochent les chiffres et recherchent les engagements ou risques qui pourraient modifier l’évaluation. Un chiffre d’affaires annoncé peut ainsi être mis en regard des contrats clients, tandis que la trésorerie est examinée avec les dettes et les besoins de financement de l’activité.
L’audit ne remplace pas la valorisation : il apporte des éléments pour apprécier les hypothèses retenues. La valeur estimée sert de repère ; le prix de vente résulte ensuite de la négociation entre les parties.
Achat de titres ou de fonds : qu’est-ce qui change ?
| Opération | Ce que vous achetez | Priorité pour l’audit |
|---|---|---|
| Titres de société | Des parts ou actions de la société qui exploite l’activité. | Examiner la société dans son ensemble : actifs, dettes, engagements, contrats et risques antérieurs. |
| Fonds de commerce | Un ensemble d’éléments affectés à l’exploitation, dont le contenu est défini dans l’acte. | Contrôler les éléments effectivement cédés, leur exploitation et les obligations susceptibles de suivre l’opération. |
Lors d’un achat de titres, la société conserve en principe son patrimoine et ses obligations : l’acquéreur devient propriétaire des titres, pas directement de chaque actif. Une dette ou un litige antérieur peut donc continuer à peser sur la société acquise.
Dans une cession de fonds, les dettes et créances du vendeur ne sont pas toutes transmises avec le fonds. Certains contrats ou obligations peuvent toutefois suivre l’activité, notamment en matière de travail. Le bail, les contrats nécessaires à l’exploitation et la liste des actifs cédés méritent donc un examen précis. Le contenu de l’acte reste déterminant pour le périmètre de l’achat.
Quels contrôles prévoir dans un audit d’acquisition ?
Comptabilité, finances et trésorerie
L’examen porte sur les bilans et comptes de résultat, mais aussi sur les éléments qui expliquent les chiffres : créances clients, dettes fournisseurs, emprunts, stocks, immobilisations et trésorerie. L’objectif est notamment de distinguer la rentabilité durable des résultats liés à des événements exceptionnels.
Le besoin en fonds de roulement, ou BFR, mesure le financement nécessaire au cycle d’exploitation : par exemple, l’argent immobilisé dans les stocks et les factures clients avant encaissement, diminué notamment des délais accordés par les fournisseurs. Une hausse du BFR peut créer un besoin de trésorerie après la reprise, même si l’entreprise est rentable.
Fiscalité et engagements juridiques
L’audit fiscal examine les déclarations et paiements, ainsi que les risques susceptibles de découler d’un contrôle. Les échanges avec l’administration et les éventuels redressements font partie des pièces utiles.
L’audit juridique porte notamment sur les statuts, les décisions des associés, les baux, les contrats clients et fournisseurs, les assurances, les droits de propriété intellectuelle et les contentieux. Il examine aussi les sûretés : ce sont des garanties accordées à un créancier, par exemple sur un bien de l’entreprise.
Certains contrats peuvent prévoir des conséquences en cas de changement de contrôle. Leur lecture permet d’identifier les autorisations nécessaires ou les risques de perte d’un contrat important.
Salariés, organisation et risques propres à l’activité
L’audit social examine les contrats de travail, les rémunérations, les avantages, les engagements envers les salariés et les litiges. Il aide à estimer les charges et à repérer les sujets qui pourraient peser sur la reprise.
L’analyse organisationnelle complète ces contrôles : qui détient les relations clients, quelles fonctions dépendent du dirigeant et comment les décisions sont-elles prises ? Une activité rentable peut être fragile si son fonctionnement repose sur une seule personne dont le départ est prévu.
Selon l’activité, ajoutez des vérifications techniques, informatiques ou environnementales. Pour un site industriel, par exemple, l’état des installations et les obligations liées au site peuvent être aussi importants que les comptes.
Quand lancer l’audit et comment le préparer ?
Le moment utile se situe généralement après la lettre d’intention et avant la réalisation définitive de la vente, souvent appelée closing. L’audit peut aussi intervenir après la signature d’un protocole, si celui-ci organise cette phase et ses conséquences. L’important est de disposer d’un accès suffisant aux informations avant l’engagement définitif ou dans le cadre des conditions prévues à l’acte.
- Définissez les risques prioritaires. Partez du type d’achat, du secteur, des premiers chiffres et des points qui pourraient remettre l’opération en cause.
- Mandatez les intervenants. Désignez un coordinateur pour répartir les sujets et éviter les angles morts entre finance, droit et social.
- Organisez l’accès aux documents. Prévoyez un espace documentaire sécurisé, une liste de pièces et un interlocuteur capable de répondre aux questions des conseils.
- Traitez les constats pendant la mission. Demandez les justificatifs manquants et faites ressortir rapidement les points qui affectent le prix ou le calendrier.
- Actualisez les points sensibles avant la vente. Une nouvelle dette, la perte d’un client ou un contentieux apparu après les premiers contrôles peut modifier l’analyse.
La liste initiale comprend généralement les comptes, le détail des dettes et créances, les déclarations fiscales, les principaux contrats, le bail, les documents sociaux et les pièces relatives aux litiges. Les documents manquants doivent apparaître comme une limite de l’analyse, et non être assimilés à une absence de risque.
Qui réalise l’audit et que prévoir dans la lettre de mission ?
Un expert-comptable peut prendre en charge l’analyse comptable et financière. Un avocat intervient sur les contrats, les risques juridiques et les clauses de l’opération ; des compétences fiscales et sociales peuvent compléter l’équipe. Selon le projet, un commissaire aux comptes, un notaire ou des spécialistes techniques peuvent également être mobilisés.
Avant de choisir vos conseils, comparez leur expérience des opérations similaires, les personnes qui effectueront les travaux et les livrables proposés. Une offre moins chère ne couvre pas nécessairement les mêmes risques : comparez d’abord les périmètres.
La lettre de mission précise l’objectif, les domaines examinés, la période couverte, les documents attendus, le calendrier et les responsabilités. Elle indique aussi les modalités de confidentialité, les honoraires et le traitement des travaux supplémentaires. Demandez que les exclusions figurent clairement : un contrôle des contrats majeurs n’équivaut pas à une revue de tous les contrats.
Combien coûte un audit d’acquisition ?
Le coût est généralement supporté par l’acquéreur. Il dépend du nombre de domaines couverts, de la taille et de la complexité de la cible, de la qualité des documents disponibles, du délai et des compétences mobilisées. Une revue financière limitée ne représente pas le même travail qu’une analyse associant droit, fiscalité, social et expertise technique.
Pour maîtriser le budget, demandez un devis détaillé par domaine, avec les hypothèses de travail et le prix des interventions complémentaires. Vous pouvez organiser la mission en deux temps : d’abord les risques capables de bloquer l’achat, puis les contrôles approfondis si ces premiers résultats permettent de poursuivre. Cette approche économise des travaux inutiles sans faire disparaître les risques exclus.
Comment exploiter le rapport pour décider et négocier ?
Le rapport rassemble les points forts, les anomalies, les réserves et les pistes de traitement. Pour chaque sujet important, il doit permettre de comprendre le constat, son impact possible, les documents examinés et les questions encore ouvertes. Un risque identifié n’a pas toujours un coût immédiatement chiffrable : cette incertitude doit rester visible.
Prenons un exemple fictif : l’audit révèle une créance client importante et ancienne, dont le paiement paraît incertain. Vous pouvez demander des pièces complémentaires, discuter d’une baisse du prix ou négocier une protection adaptée si la créance n’est pas recouvrée. Le vendeur peut accepter, proposer une autre solution ou refuser : aucune modification n’est automatique.
Pour une acquisition de titres, une garantie d’actif et de passif peut notamment organiser l’indemnisation de l’acquéreur si certains éléments antérieurs à la vente révèlent une situation moins favorable que celle déclarée. Son efficacité dépend de sa rédaction, de ses limites et de la capacité du garant à payer.
Les conclusions peuvent aussi justifier un paiement complémentaire lié aux performances futures, appelé earn-out, ou une autre répartition contractuelle du risque. Si les informations restent insuffisantes ou si le risque dépasse ce que vous acceptez, l’arrêt des discussions peut être préférable. La possibilité de se retirer sans conséquence dépend toutefois des engagements déjà signés et des conditions prévues dans les documents de l’opération.
Enfin, même approfondi, un audit repose sur les pièces disponibles et sur le périmètre confié aux conseils. Il réduit l’incertitude ; il ne garantit ni l’absence de problème caché ni les résultats futurs de l’entreprise.