Comment mesurer le retour sur investissement d’une mission de conseil stratégique ?
Pour mesurer le retour sur investissement d’une mission de conseil stratégique, comparez les gains attribuables à la mission à l’ensemble des coûts engagés, sur une période définie. La formule est : ROI = (gains attribuables − coûts totaux) ÷ coûts totaux × 100.
Le calcul inclut aussi le temps des équipes et les dépenses de mise en œuvre. Il repose sur une situation de référence fixée avant le démarrage et sur des gains constatés, distingués des gains encore prévus.
Que mesure réellement le ROI d’une mission de conseil ?
Le ROI financier indique si les bénéfices monétisés dépassent les dépenses retenues. Un résultat de 50 % signifie que le gain net représente la moitié du coût total. Un résultat de 0 % correspond à l’équilibre : les gains couvrent les coûts, sans surplus.
Calculateur de ROI d’une mission de conseil stratégique
Estimez le retour sur investissement à partir des coûts et des gains que vous attribuez à la mission.
Coûts de la mission
Gains attribuables par scénario
Saisissez les économies et la marge supplémentaire attribuables à la mission pour chaque scénario.
Seuil d’équilibre et hypothèses
Seuil d’équilibre : les gains bruts attribuables doivent atteindre — pour couvrir les coûts totaux.
—
ROI = ((gains bruts attribuables − coûts totaux) / coûts totaux) × 100
Une même économie ne doit pas être comptée deux fois, y compris si elle apparaît dans plusieurs catégories de gains. Les résultats sont des estimations fondées sur les hypothèses saisies, jamais une garantie de résultat.
Il ne résume pourtant pas toute la valeur d’une intervention. Une stratégie peut améliorer la qualité des décisions, renforcer les compétences internes ou réduire l’exposition à un risque sans produire immédiatement un gain comptable. Suivez ces effets séparément plutôt que de leur attribuer une valeur arbitraire.
La mesure porte aussi sur un ensemble : diagnostic, recommandations et application. Un bon diagnostic non déployé peut produire peu de gains. À l’inverse, une amélioration observée pendant la mission peut venir en partie du marché ou d’une autre initiative.
La formule et les éléments à intégrer
Utilisez une convention explicite pour éviter de compter certains coûts deux fois :
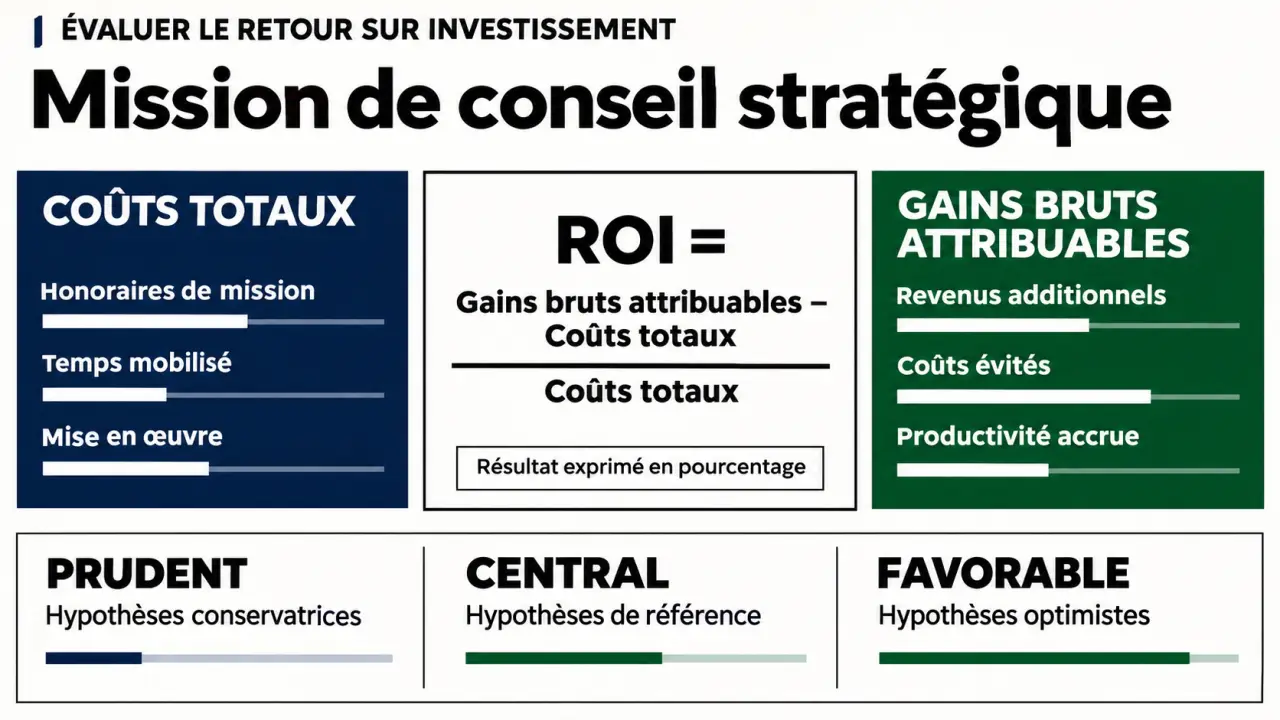
ROI sur la période (%) = [(gains bruts attribuables − coûts totaux) ÷ coûts totaux] × 100.
Les gains bruts attribuables sont les bénéfices économiques estimés avant déduction des coûts de la mission et de son déploiement. Le gain net correspond à ces gains bruts moins les coûts totaux. Si les dépenses de mise en œuvre ont déjà été déduites des gains, ne les retranchez pas une seconde fois.
| Poste | Éléments à retenir |
|---|---|
| Honoraires et frais | Diagnostic, ateliers, livrables et frais facturés pour le périmètre évalué. |
| Temps interne | Temps consacré aux entretiens, aux décisions et au déploiement, valorisé avec un coût horaire cohérent. |
| Mise en œuvre | Outils, formation, adaptation des processus et prestations complémentaires nécessaires. |
| Gains | Économies réellement obtenues et marge supplémentaire attribuable, sans compter deux fois le même effet. |
Pour une hausse des ventes, retenez la marge supplémentaire plutôt que le chiffre d’affaires entier : une vente additionnelle entraîne aussi des coûts. Déduisez les dépenses supplémentaires nécessaires à son obtention, soit dans le calcul de cette marge, soit parmi les coûts totaux, mais jamais aux deux endroits.
Définir la référence, le périmètre et l’horizon
Avant la mission, formulez une question précise : par exemple, réduire le coût de traitement des commandes d’une activité donnée. Consignez ensuite les volumes, les coûts, les délais et les méthodes de calcul sur une période de référence représentative. Les données comptables et les outils opérationnels fournissent souvent ces informations.
Fixez le périmètre de mesure : une équipe pilote, une ligne de produits ou l’ensemble de l’entreprise. Gardez le même contour avant et après l’intervention. Si les volumes ou la composition des produits changent, comparez aussi des ratios, comme le coût par commande, plutôt que les seuls montants totaux.
Choisissez une date de bilan compatible avec le déploiement. Un suivi à trois mois peut renseigner sur l’adoption d’un nouveau processus ; un bilan à douze mois peut mieux refléter les effets d’une transformation plus longue. Ces durées sont des repères de pilotage, pas des délais de rentabilité garantis.
Inscrivez dans une fiche commune l’objectif, la valeur initiale, la cible, la source des données, le responsable et la date de mesure. Le décideur interne valide les hypothèses avec les équipes concernées ; il reste responsable du suivi après le départ du consultant.
Choisir les KPI selon l’objectif stratégique
Limitez le tableau de bord à quelques mesures utiles à la décision. Associez un indicateur de résultat à un indicateur d’avancement : le premier montre l’effet recherché, le second aide à comprendre si les actions sont effectivement appliquées.
| Objectif | Indicateurs | Source et responsable possibles |
|---|---|---|
| Améliorer la rentabilité | Marge brute, coûts par produit, économies réalisées. | Comptabilité et contrôle de gestion ; direction financière. |
| Développer une activité | Marge des ventes additionnelles, réachat, rétention client. | Données commerciales et financières ; direction commerciale. |
| Revoir une organisation | Délai de traitement, volume traité par personne, taux d’erreur. | Outils métier ; responsable des opérations. |
| Sécuriser une décision | Risques prioritaires traités, actions clôturées, temps de décision. | Registre des risques et comptes rendus ; direction concernée. |
Pour une transformation, ajoutez par exemple la part des équipes formées ou le taux d’utilisation d’un nouveau processus. Ces indicateurs ne sont pas des gains financiers, mais ils signalent si les bénéfices prévus ont une chance de se matérialiser.
Comment convertir les résultats en euros ?
Temps et productivité
Multipliez les heures libérées par un coût horaire seulement si vous précisez ce que devient ce temps. Une baisse effective des heures supplémentaires peut représenter une économie. Des heures réaffectées à d’autres tâches créent plutôt une capacité disponible : elles ne réduisent pas automatiquement la masse salariale.
Si cette capacité permet de traiter davantage de commandes, estimez la marge additionnelle correspondante. Ne comptez pas en plus, pour les mêmes heures, une économie de personnel fictive.
Qualité, clients et risques
Une baisse des erreurs peut être valorisée par les coûts de correction réellement évités. Pour la rétention, estimez la marge associée aux clients conservés en plus de la situation de référence, en tenant compte des coûts nécessaires pour les garder. La satisfaction client se valorise par son effet mesuré sur la rétention ou le réachat ; sans lien démontré, suivez-la comme un indicateur non financier.
Un risque évité reste une estimation. Une méthode consiste à multiplier la perte potentielle par sa probabilité avant et après l’action, puis à comparer les deux montants. Présentez ce résultat à part si les probabilités sont incertaines : ce n’est pas une économie encaissée.
Isoler la contribution de la mission
La progression entre le début et la fin ne prouve pas à elle seule que le conseil a créé tous les gains. Une hausse générale des prix, une campagne commerciale ou un changement de demande peuvent aussi modifier les résultats.
Construisez donc un scénario sans mission : que se serait-il vraisemblablement passé sur la même période sans les actions issues du conseil ? Appuyez-vous sur la tendance antérieure corrigée des changements connus. Si une équipe comparable n’a pas encore déployé les recommandations, son évolution peut aussi servir de point de comparaison, avec prudence.
Lorsque plusieurs projets contribuent au même résultat, estimez une part attribuable et expliquez son fondement. Par exemple, retenez une fraction du gain après discussion entre les responsables financier et opérationnel. Présentez cette fraction comme une hypothèse, pas comme une mesure certaine.
Exemple chiffré : calculer et interpréter le ROI
Une entreprise lance une mission pour améliorer la rentabilité d’une activité. L’exemple ci-dessous porte sur douze mois et utilise des montants fictifs. Les gains retenus sont déjà corrigés pour exclure les effets attribués à d’autres projets.
| Élément sur douze mois | Montant |
|---|---|
| Honoraires du cabinet | 30 000 € |
| Temps interne consacré au projet | 10 000 € |
| Outils et formation | 10 000 € |
| Coût total | 50 000 € |
| Économies de coûts attribuables | 45 000 € |
| Marge supplémentaire attribuable | 30 000 € |
| Gains bruts | 75 000 € |
Le gain net est de 75 000 − 50 000 = 25 000 €. Le ROI atteint donc 25 000 ÷ 50 000 × 100 = 50 % sur douze mois. Pour un euro investi, l’entreprise récupère son euro et dégage 0,50 € de gain net dans le périmètre retenu.
Ce résultat n’est réalisé que si les gains sont constatés et les coûts complets. Si la marge supplémentaire reste une prévision, indiquez-le : le ROI est alors prévisionnel, même si les économies ont déjà été enregistrées.
Tester trois scénarios avant de décider
Reprenez l’exemple avec un coût total inchangé de 50 000 €. Faites varier les gains selon le rythme d’adoption, la part attribuable et les résultats commerciaux attendus.
| Scénario | Gains bruts | ROI | Lecture |
|---|---|---|---|
| Prudent | 35 000 € | −30 % | Les gains ne couvrent pas les coûts sur la période. |
| Central | 75 000 € | 50 % | Les gains dépassent les coûts de 25 000 €. |
| Favorable | 100 000 € | 100 % | Le gain net égale le coût engagé. |
Dans cet exemple, le seuil d’équilibre est de 50 000 € de gains bruts attribuables. Si le scénario prudent paraît trop risqué, réduisez le périmètre initial, testez les recommandations sur une équipe ou définissez un budget par étape. Comparez ensuite les options sur une période et avec des coûts calculés de la même manière.
Pour un projet dont les flux s’étalent sur plusieurs années, un ROI cumulé ne montre pas quand les gains arrivent. Un tableau annuel des encaissements et dépenses améliore la lecture. La valeur actuelle nette, qui tient compte de la date des flux et d’un taux d’actualisation choisi, complète utilement le ROI pour comparer des investissements de durées différentes.
Quand mesurer et que faire du résultat ?
- Avant la mission : établissez la référence, chiffrez les coûts attendus et définissez les scénarios ainsi que les règles d’attribution.
- Pendant l’intervention : suivez les jalons, les dépenses engagées et l’adoption des actions. Ajustez les hypothèses si le périmètre change.
- Après le déploiement : comparez les résultats au scénario sans mission, séparez réalisé et prévisionnel, puis documentez les écarts.
Un ROI négatif à court terme peut signaler des coûts immédiats et des bénéfices plus tardifs, mais aussi une mise en œuvre insuffisante ou des hypothèses trop optimistes. Examinez les causes avant de prolonger le projet : quelles actions sont appliquées, quels gains manquent et combien coûtera la suite ?
Pour choisir un accompagnement, privilégiez une proposition qui précise les objectifs, les livrables, les ressources internes nécessaires et la manière de mesurer les résultats.
Limites et erreurs à éviter
- Compter deux fois le même gain : les mêmes heures ne peuvent pas être à la fois une économie de personnel et une capacité réaffectée.
- Oublier des coûts : le temps interne et la mise en œuvre, s’ils sont omis, font paraître le ROI meilleur qu’il n’est.
- Mélanger prévisionnel et réalisé : un gain attendu n’a pas la même valeur qu’un gain constaté.
- Changer de périmètre ou de méthode : la référence et le bilan doivent reposer sur les mêmes définitions.
- Se fier au seul ROI : il ne capte ni la qualité des décisions ni les compétences acquises, qui demandent un suivi à part.
FAQ : mesurer le retour sur investissement du conseil
Quel gain faut-il atteindre pour que la mission soit rentable ?
Les gains bruts attribuables doivent égaler les coûts totaux : c’est le seuil d’équilibre, soit un ROI de 0 %. Au-delà, la mission dégage un gain net.
Faut-il compter le temps de nos équipes dans les coûts ?
Oui. Les entretiens, les décisions et le déploiement mobilisent des heures qui ont un coût, même si elles n’apparaissent pas sur la facture du cabinet.
Un ROI de 0 % signifie-t-il que la mission était inutile ?
Non. Il indique seulement que les gains monétisés couvrent les coûts. Des effets non chiffrés, comme de meilleures décisions ou des compétences acquises, peuvent justifier la mission, à condition d’être suivis séparément.
Peut-on calculer le ROI quand les bénéfices ne sont pas encore visibles ?
Oui, sous forme de ROI prévisionnel, construit avec des scénarios prudent, central et favorable. Indiquez clairement qu’il s’agit d’hypothèses, puis remplacez-les par les résultats constatés au fil du suivi.